V tomto článku si na příkladech ukážeme, jak vypočítat náklady na obilí vypěstované k reprodukci nebo prodeji v roce 2025.
Uvažujme situaci, kdy společnost pěstuje komerční obilí na prodej a produkuje semena ve školkách. Ukážeme si příklady, jak účtovat o nákladech v závislosti na tom, zda je produkt určen k prodeji nebo k reprodukci. Účetní pravidla závisí také na tom, jak je organizován výrobní proces. Existují dvě možné situace: produkt se pěstuje v různých oblastech nebo se obilí sbírá z jednoho školkařského pole.
Možnosti účetnictví
Při pěstování obilí pro prodej a reprodukci jsou možné dvě situace. V prvním případě zemědělská organizace jasně vymezuje pozemky, na kterých pěstuje své produkty. Ve druhém případě zemědělský producent pěstuje a sklízí všechny druhy obilných produktů z jednoho pozemku – školky.
Zemědělské podniky si samy rozhodují, jak rozlišit náklady mezi obchodním obilím a sadivovým materiálem při výrobě produktů. Současné zákony takový postup neupravují. Účetní se ve své práci řídí ustanoveními Metodických doporučení pro účtování nákladů a produkce v pěstování rostlin (schválených Ministerstvem zemědělství dne 22.10.2008. XNUMX. XNUMX).
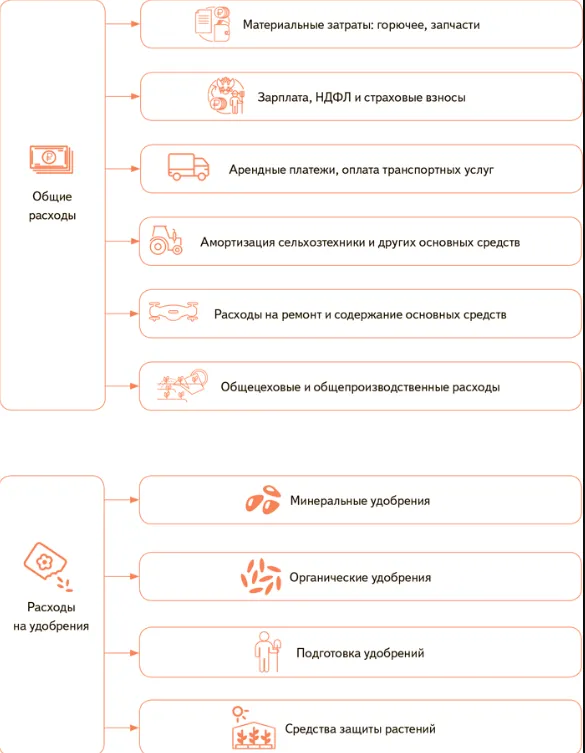
Obecné a specifické náklady v rostlinné výrobě
Komerční obilí a semenný materiál se pěstují na různých polích
Pokud zemědělský producent pěstuje komerční obilí a savní materiál na různých pozemcích, musí být účtování nákladů na pěstební produkty vedeno na různých analytických účtech. Pro stanovení ceny komerčního obilí je nutné zjistit množství obilí obsaženého v obilném odpadu a celkové množství plnohodnotného obilí podle laboratorní analýzy (bod 118 Metodických doporučení). Poté je nutné určit výši nákladů na plnohodnotné obilí. Jedná se o rozdíl mezi celkovou výší nákladů na plodinu a výší nákladů připadajících na vedlejší produkty. Vydělením těchto nákladů produkcí hlavních a vedlejších produktů se zjistí cena 1 centnu plnohodnotného obilí a slámy. Více podrobností naleznete v níže uvedeném příkladu.
Příklad 1. Společnost pěstuje odděleně komerční a odrůdové obilí. Výpočet nákladové ceny komerčního obilí
Zemědělský výrobce nasbíral 20 440 centů ovsa, z čehož 140 centů tvořil obilný odpad (obsah plnohodnotného zrna byl 30 %), a také 36 200 centů slámy. Celkové náklady na pěstování plodiny činily 19 240 000 rublů, z čehož 2 040 000 rublů bylo vynaloženo na sklizeň slámy. Takto účetní vypočítá náklady na všechny druhy produktů.
Množství plnohodnotného zrna v obilném odpadu je 42 centů (140 centů × 30 %).
Celkové množství plnohodnotného komerčního obilí je 20 342 centů (20 440 – 140 + 42).
Celkové náklady na plnohodnotné obilí činí 17 200 000 rublů (9 240 000 – 2 040 000).
Nákladová cena 1 centnu plnohodnotného obilí je 845,54 rublů (17 200 000 rublů : 20 342 centů).
Celkové náklady na komerční obilí činí 17 164 462 rublů ((20 440 centů – 140 centů) × 845,54 rublů).
Celkové náklady na obilný odpad ve výrobě činí 35 538 rublů (17 200 000 – 17 164 462).
Nákladová cena 1 centnu obilného odpadu je 253,84 rublů (35 538 rublů: 140 centů).
Nákladová cena 1 centnu slámy je 56,35 rublů (2 040 000 rublů: 36 200 centů).
Předmětem kalkulace v semenářském směru pěstování obilí jsou superelitní, elitní, první, druhá a další reprodukce. Současně se ostatní reprodukce zohledňují v jednom analytickém účtu s alokací obilného odpadu. Při stanovení nákladů na jednotlivé kalkulační skupiny osiva účetní rozděluje celkovou částku nákladů na toto zrno podle skupin proporcionálně k tržní hodnotě odpovídajících reprodukcí. Více podrobností je uvedeno v níže uvedeném příkladu.
Příklad 2. Společnost pěstuje odděleně komerční a odrůdové obilí. Výpočet nákladové ceny odrůdového obilí
Zemědělský producent získal při pěstování odrůdového prosa 340 centů elitních semen. Tržní cena semen je 3540 820 rublů/cent. Společnost také nasbírala 2050 centů semen první reprodukce, jejichž tržní cena je 920 1720 rublů/cent, a 2 centů semen druhé reprodukce za tržní cenu 450 360 rublů/cent. Celkové náklady na pěstování odrůdových semen činily 117 300 2030 rublů, z čehož XNUMX XNUMX rublů bylo vynaloženo na sklizeň prosa. Hmotnost získané slámy činila XNUMX XNUMX centů.
Nákladová cena vedlejšího produktu – slámy – bude 5,78 rublů (117 300 rublů : 2030 centů). Výpočet nákladové ceny hlavních druhů produktů viz tabulka.
Výpočet pořizovací ceny odrůdového zrna
Elitní semena
Semena 1. reprodukce
Semena 2. reprodukce
Celkové náklady na sadbový materiál
2 333 060 RUB (2 450 360 – 117 300)
Výrobní náklady při oceňování tržní hodnotou
1 203 600 RUB (340 centů x 3540 XNUMX RUB)
1 681 000 RUB (820 centů x 2050 XNUMX RUB)
1 867 600 RUB (920 centů x 2030 XNUMX RUB)
Celkem 4 752 200 rublů (1 203 600 + 1 681 000 + 1 867 600)
Koeficienty rozdělení nákladů podle typů produktů
0,25 (1 203 600 ₽ : 4 752 200)
0,35 (1 681 000 ₽ : 4 752 200)
0,40 (1 867 600 ₽ : 4 752 200)
Rozložená výše nákladů podle typu produktu
1 188 050 RUB (4 752 200 RUB × 0,25)
1 663 270 RUB (4 752 200 RUB × 0,35)
1 900 880 RUB (4 752 200 RUB × 0,40)
Nákladová cena 1 centnu produkce
3494,26 1 RUB (188 050 340 RUB: XNUMX Kč)
2028,38 1 RUB (663 270 820 RUB: XNUMX Kč)
2066,17 1 RUB (900 880 920 RUB: XNUMX Kč)
Komerční obilí a semenný materiál se pěstují ve školkách
Pokud se na stejných pozemcích pěstuje komerční a odrůdové obilí, pak je komerční materiál odpadem z pěstování kvalitních elitních osiv. Pravidla pro výpočet nákladů na jednotlivé druhy produktů upravuje odstavec 120 Metodických doporučení, který stanoví zahrnutí nákladů na prvovýrobu osiva v množitelských školkách.
Při výpočtu ceny vysoce kvalitních elitních semen se rozlišují čtyři typy produktů:
- upravená semena;
- obilí pro potraviny a krmné účely;
- obilný odpad s uvedením procentuálního podílu celozrnných zrn v něm;
- Vedlejší produkty: sláma a plevy.
Při výpočtu ceny výroby se nezohledňují dodatečné náklady na produkci osiva, které obvykle nevznikají při produkci obchodního obilí. Například náklady na odrůdové a druhové pletí, testování, čištění semen a jejich uvedení do vhodných podmínek, dodatečné náklady na sklizeň a skladování.
Z celkové výše výdajů vyloučte náklady na vedlejší produkty – slámu, plevy při oceňování jejich skutečné hodnoty. Zbývající částku výdajů vydělte celkovou hrubou produkcí souvisejících produktů vyjádřenou v přepočtu na plnohodnotné obilí. Tím získáte cenu jednoho centnu obchodního obilí. Při výpočtu ohodnoťte odpad z obilí v závislosti na skutečném procentuálním podílu plnohodnotného obilí v něm na základě ceny obchodního obilí.
Pro určení ceny kvalitních osiv odečtěte od celkových nákladů cenu komerčního obilí a obilného odpadu a cenu vedlejších produktů. Výslednou částku rozdělte mezi různé odrůdy nebo kategorie osiv úměrně tržní hodnotě obilí pro reprodukci.
Příklad 3. Společnost pěstuje komerční a odrůdové obilí ve školkách.
Zemědělský producent pěstuje semena pro reprodukci a obilí na prodej. Celkové náklady na pěstování osivové pšenice činily 18 356 720 rublů, z čehož 134 578 rublů bylo vynaloženo na sklizeň slámy. Náklady na péči o plodiny, sklizeň kvalitního obilí, jeho čištění a skladování činily 7 659 020 rublů. Účetní rozdělí náklady podle druhů přijatých produktů takto:
— pořizovací cena sadbového materiálu – 7 659 020 RUB;
— pořizovací cena obilí pro potravinářské a krmné účely – 10 563 122 rublů (18 356 720 – 7 659 020 – 134 578);
— pořizovací cena vedlejších produktů (sláma) – 134 578 rublů.